
قواعد الترحيل: من البند إلى القيد
افهم بنود المستند، واربطها بحسابات منشأتك بشروط الفئة والنشاط، ثم اختبر القيد على فاتورة مبيعات.
14 دقائق للقراءةالمستند مجموعة بنود محاسبية
من منظور المحاسبة، يمكن قراءة المستند كمجموعة بنود محاسبية: مبيعات، خصم ممنوح، ضريبة، ذمة عميل، نقدية، تكلفة بضاعة ومخزون. لكل بند معنى محاسبي، ومبلغ، وجهة مدينة أو دائنة. وقد تأتي البيانات اللازمة له من رأس المستند أو من خلايا سطوره.
في فاتورة البيع، يزوّد اختيار العميل بند «ذمم العملاء» بالتحليل، وتحدد طريقة السداد ما يُحصّل وما يبقى في الذمة. وتزوّد كمية الصنف وسعره بند «المبيعات» بقيمته، ويولّد الخصم والضريبة أثرين إضافيين. وإذا كان الصنف مخزنيًا وله تكلفة، تظهر تكلفة البضاعة وحركة المخزون أيضًا.
اقرأ البنود في فاتورة مبيعات
الفاتورة المصوّرة مسودة حقيقية في بيئة التدريب: 10 عبوات حليب بسعر 10.00 ر.س، و5 عبوات شامبو بسعر 20.00 ر.س. الأسعار غير شاملة، وخصم الفاتورة 10%، وضريبة المثال 15%، والسداد آجل.
| البند | مصدره في المثال | القيمة والجهة |
|---|---|---|
| ذمم العملاء | الباقي غير المحصّل، مع تحليل العميل | مدين 207.00 |
| المبيعات | 10 × 10 + 5 × 20 قبل الخصم المسجّل منفصلًا، ومن دون الضريبة | دائن 200.00 |
| الخصومات الممنوحة | خصم الرأس 10% موزع على السطرين | مدين 20.00 |
| ضريبة المبيعات | صافي 180.00 × 15% | دائن 27.00 |
| تكلفة البضاعة المباعة | تكلفة الحليب 51.00 والشامبو 52.50 | مدين 103.50 |
| المخزون | قيمة المخزون المصروف نفسها | دائن 103.50 |
لا يوجد تحصيل في هذه الفاتورة، لذلك لا يظهر مبلغ على النقدية. في البيع المحصّل، يذهب الجزء المقبوض إلى بند النقدية المناسب، ويبقى غير المحصّل في ذمة العميل. والبند ذو المبلغ صفرًا لا يلزم أن ينتج سطر قيد.
ماذا تفعل قاعدة الترحيل؟
المستند يحسب المبالغ واتجاهها، ثم تسأل قاعدة الترحيل: أي حساب يستقبل هذا البند في هذه الحالة؟ وهكذا يفصل مفيد معنى العملية عن أرقام الحسابات التي تعتمدها منشأتك.
- تُدخل بيانات المستند: العميل والأصناف والكميات والأسعار والخصم والضريبة والسداد.
- يحسب مفيد بنوده المحاسبية ومبالغها والجهة المدينة أو الدائنة.
- يقرأ سياق البند، مثل فئة الصنف أو النشاط أو رمز الضريبة أو الخزينة، بحسب ما يدعمه البند.
- يختار القاعدة الفعّالة المطابقة وفق الأولوية، ويأخذ منها حساب الترحيل ومركز التكلفة إن انطبق.
- يتحقق من الحساب والتحليل والعملات ومراكز التكلفة والتوازن قبل الترحيل.
يمكن للمحاسب تغيير وجهة المبيعات حسب فئة الأصناف، أو تخصيص الحساب بحسب النشاط، مع استمرار موظف المبيعات في إدخال الفاتورة المعتادة. القاعدة تربط البنود المتاحة بالحسابات؛ لا تكتب فيها معادلة فاتورة جديدة ولا تغيّر جهة البند من مدين إلى دائن.
قاعدة شاملة وقاعدة أخص
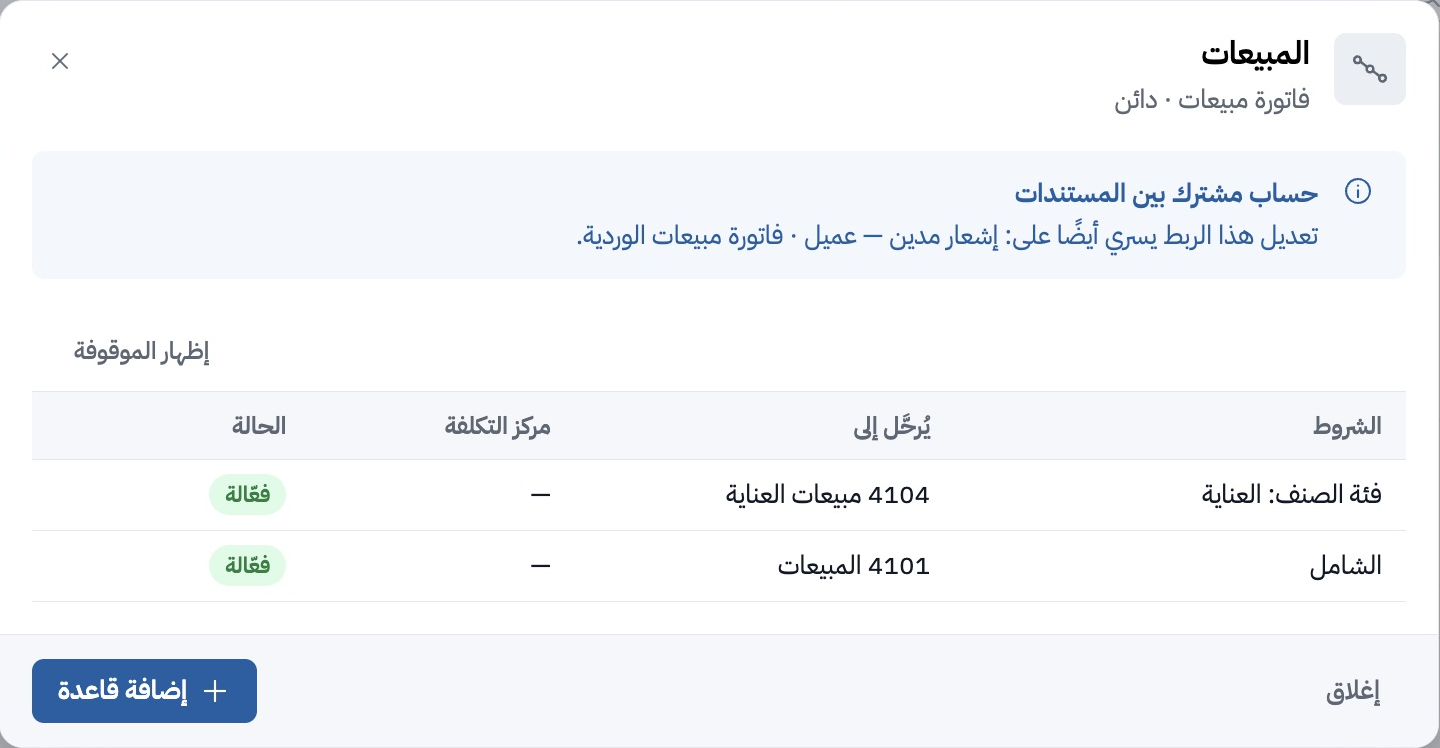
في بند المبيعات، تُقدَّم القاعدة المطابقة لفئة الصنف والنشاط معًا، ثم فئة الصنف وحدها، ثم النشاط وحده، ثم الشاملة. هذه أولوية محددة للأبعاد؛ لا تعتمد على ترتيب الصفوف أو تاريخ إنشاء القاعدة. القاعدة الموقوفة لا تُستخدم.
| البند | السياق الذي يمكن الربط به |
|---|---|
| المبيعات، الخصم، تكلفة البضاعة، المخزون | فئة الصنف ثم النشاط |
| ذمم العملاء | فئة العميل |
| ضريبة المبيعات | رمز الضريبة |
| النقدية بالصندوق أو البنك | الخزينة المختارة؛ لا يوجد حساب نقدية عام يغني عنها |
وجود العميل في الفاتورة لا يعني إمكانية اشتراط فئة العميل على بند المبيعات. استخدم فقط الشروط التي يعرضها محرر البند.
خطوات إعداد الربط
- جهّز حسابًا فرعيًا مناسبًا يقبل الترحيل في دليل الحسابات. في المثال، الحساب 4104 تحت «إيرادات النشاط»، بطبيعة دائنة.
- افتح قواعد الترحيل ثم تبويب ربط الحسابات، واختر فاتورة مبيعات.
- افتح «تعديل» في صف المبيعات. اقرأ إشعار الحساب المشترك والمستندات المتأثرة.
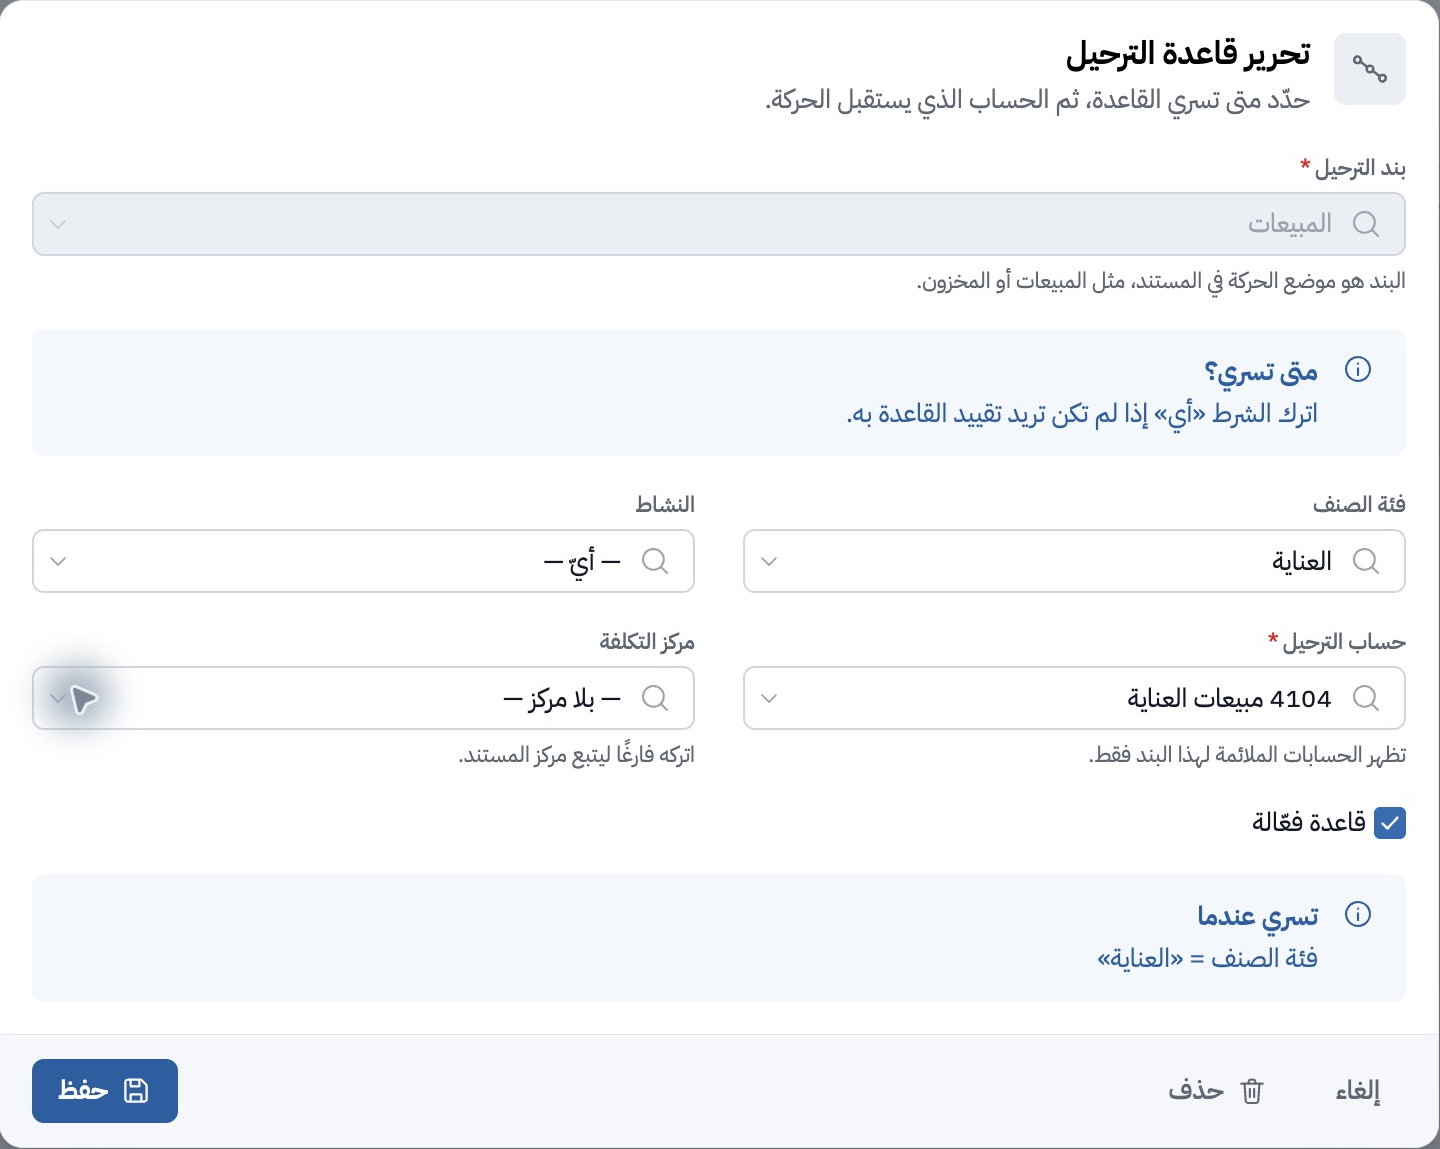
- اختر إضافة قاعدة، ثم فئة الصنف «العناية». اترك النشاط «أي» لتسري على هذه الفئة في الأنشطة كافة.
- اختر 4104 «مبيعات العناية». يعرض مفيد الحسابات الملائمة للبند.
- راجع مركز التكلفة إن احتجته، واترك القاعدة فعّالة، ثم احفظ.
- تأكد من بقاء القاعدة الشاملة، ثم اختبر الحالة المطابقة وحالة أخرى لا تطابق الشرط.
اختبر الحساب ثم راجع القيد
ابدأ بتبويب اختبار الترحيل: اختر فاتورة مبيعات وفئة «العناية». يجب أن يعرض بند المبيعات الحساب 4104 وعبارة «قاعدة أخصّ». اختر فئة أخرى، فتوقّع 4101 من الشاملة ما لم توجد قاعدة أخرى مطابقة.
هذا الاختبار يفحص توجيه الحسابات، ولا ينشئ قيدًا ولا يحسب مبالغ فاتورتك. بعده افتح مسودة الفاتورة واختر أثر الترحيل لمراجعة المبالغ والتحليل والتكلفة والقيد المقترح قبل الالتزام.
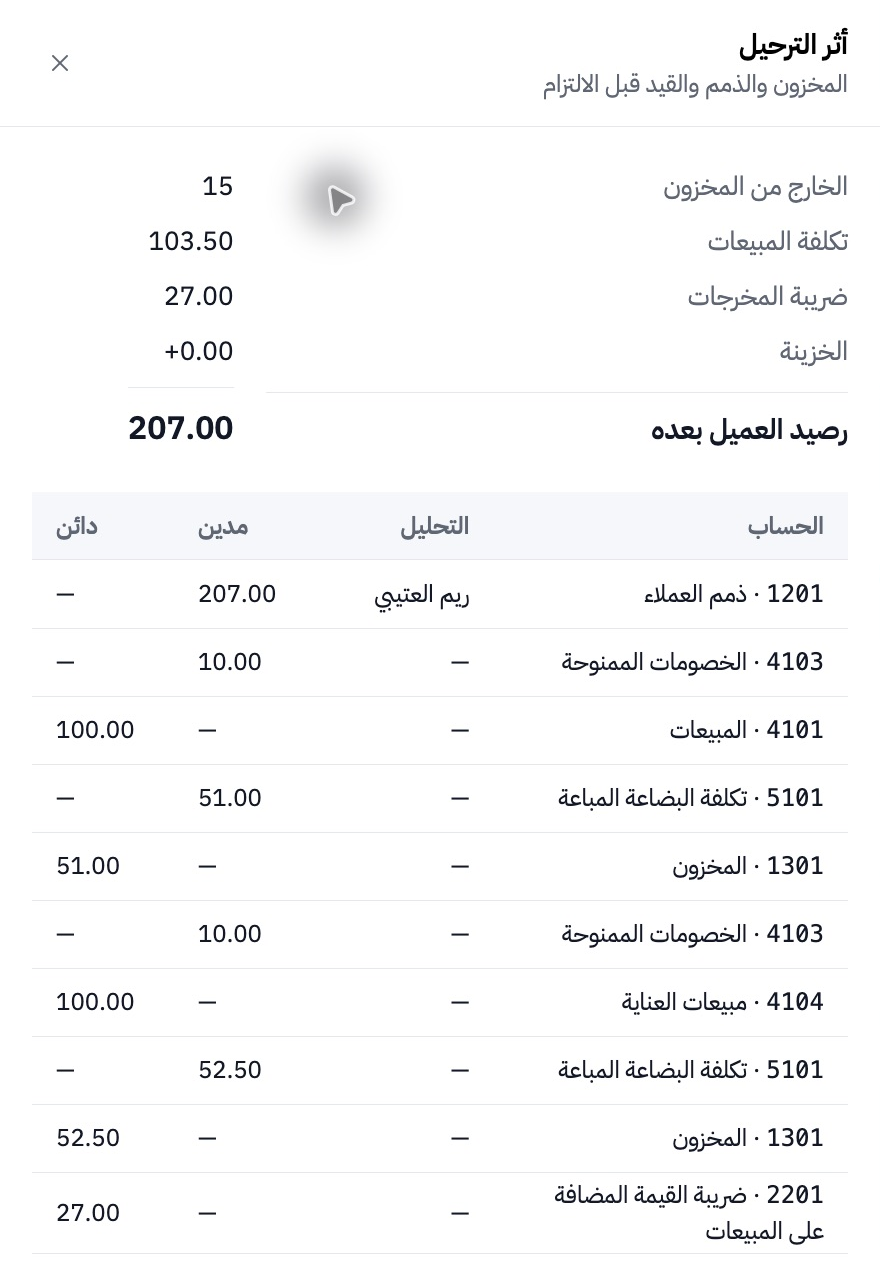
| الحساب | مدين | دائن |
|---|---|---|
| 1201 ذمم العملاء — تحليل العميل | 207.00 | — |
| 4103 الخصومات الممنوحة | 20.00 | — |
| 5101 تكلفة البضاعة المباعة | 103.50 | — |
| 4101 المبيعات | — | 100.00 |
| 4104 مبيعات العناية | — | 100.00 |
| 2201 ضريبة المبيعات | — | 27.00 |
| 1301 المخزون | — | 103.50 |
| المجموع | 330.50 | 330.50 |
إجمالي الفاتورة 207.00 يختلف عن مجموع طرف القيد 330.50 لأن القيد يتضمن الخصم وتكلفة المخزون أيضًا. وصافي المبيعات قبل الضريبة 200.00 − 20.00 = 180.00 ر.س.
مركز التكلفة والضوابط
يمكن أن تحمل القاعدة مركز تكلفة، لكنه ليس بديلًا عن كل اختيار آخر. تخصيص مركز أو توزيع صريح على السطر له الأولوية. وإذا لم يوجد تخصيص سابق، فقد يُطبّق مركز القاعدة، ثم تُستكمل البدائل من المستند والنشاط وفق سياسة البند. في الفاتورة قد ينتقل مركز السطر أو الرأس إلى السطر المحاسبي قبل تطبيق الربط.
عند ظهور مركز غير متوقع، راجع السطر وتوزيعه، ثم الرأس والقاعدة والنشاط. لا تفترض أن مركز القاعدة سيستبدل دائمًا مركزًا اختاره المستخدم.
- لا يكفي أن يوجد الحساب؛ يجب أن يلائم تصنيف البند وطبيعته ومتطلبات التحليل وأن يقبل الترحيل.
- يمنع مفيد تكرار نطاق قاعدة فعّالة، ويحمي الربط الشامل المطلوب من الحذف عندما يكون آخر بديل لازم.
- إذا تعذر إيجاد حساب صالح لبند مطلوب، يتوقف الترحيل إلى أن يُستكمل الربط.
- تعديل القاعدة لا يعيد كتابة القيود المرحّلة. عالج المستندات السابقة بإجراءاتها التصحيحية، وراجع معاينات المسودات من جديد.