
أساسيات المحاسبة
افهم الحسابات والقيد المزدوج، وتتبّع العملية من المستند إلى التقرير.
7 دقائق للقراءةكيف يعمل القيد المزدوج؟
كل عملية محاسبية تُسجّل على حسابين أو أكثر. مجموع المدين يساوي مجموع الدائن بالعملة الوظيفية للمنشأة. في مفيد، الريال السعودي هو العملة الوظيفية في هذا الإصدار.
دليل الحسابات يحدّد أين تُسجّل القيمة؛ القيد يصف أثر العملية؛ ودفتر الأستاذ يجمع حركات الحساب. رصيد الحساب هو الفرق بين جانبيه، وتُقرأ دلالته بحسب طبيعة الحساب.
مثال عملي
أودع المالك 10,000.00 ر.س في الصندوق لتمويل المنشأة. المثال التالي تعليمي، ولا يتضمن ضريبة:
| الحساب | مدين | دائن |
|---|---|---|
| الصندوق | 10,000.00 | — |
| رأس المال | — | 10,000.00 |
| المجموع | 10,000.00 | 10,000.00 |
استخدم حسابًا فرعيًا يقبل الترحيل. إذا كان الحساب يتطلب تحليلًا، مثل الصندوق أو العميل، اختر سجل التحليل المناسب أيضًا.
من المسودة إلى الترحيل
- أدخل العملية في مستندها المناسب: فاتورة، سند، أو قيد يدوي.
- احفظ المسودة وراجع التاريخ والحسابات والقيم والتحليل.
- رحّل المستند بعد التأكد من صحته. عندها يصبح أثره جزءًا من السجل المحاسبي.
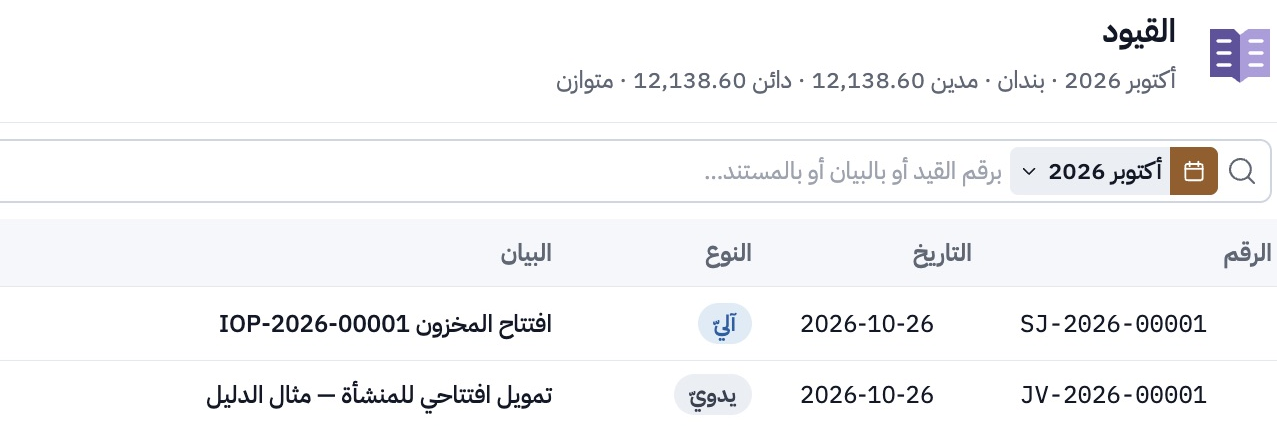
- افتح القيد المرتبط أو كشف الحساب للتحقق من النتيجة.
قراءة التقارير
ابدأ بميزان المراجعة للتحقق من الإجماليات، ثم افتح كشف حساب لقراءة الحركة بالتفصيل. اختر الفترة والنشاط المناسبين قبل المقارنة. المسودة لا تعادل قيدًا مرحّلًا.
لتسوية فاتورة، استخدم مسار السداد والتخصيص الخاص بها. المطابقة البنكية تقارن حركات البنك بالسجل، وهي خطوة مختلفة عن إنشاء الفاتورة أو ترحيلها.
تابع إلى دليل الحسابات ثم القيود ودفتر اليومية.